Thủ tục chuyển nhượng đất nông nghiệp có sổ đỏ đang thế chấp ngân hàng: Hồ sơ, 6 bước và bảng chi phí 2026
"Đất rẫy đang cắm ngân hàng vẫn mua được nếu đúng thủ tục. Ba phương án giải chấp, bảng chi phí khoảng 3,5% và 7 cạm bẫy khiến F0 mất tiền."
Trả lời nhanh (Quick Answer)
Có mua được, và sang tên được — nhưng chỉ khi (1) ngân hàng có văn bản đồng ý cho chuyển nhượng, hoặc (2) chủ đất đã tất toán, giải chấp và xóa đăng ký thế chấp. Thiếu hai điều kiện này, giao dịch chỉ dừng ở mức đặt cọc.
Ba phương án để bạn chọn:
Về con số, với thửa 1 ha giá 1,5 tỷ đồng và dư nợ 800 triệu đồng, tổng chi phí khoảng 52 triệu đồng, tương đương khoảng 3,5% giá trị giao dịch. Thời gian thực tế cho một giao dịch đang thế chấp ở Tây Nguyên là 2–4 tuần.
Nguyên tắc vàng: chưa có văn bản đồng ý của ngân hàng hoặc chưa xóa thế chấp thì tuyệt đối không đặt cọc quá 5%–10% giá trị thửa đất.
Thủ tục chuyển nhượng đất nông nghiệp đang thế chấp: có làm được không?
Theo Bộ luật Dân sự 2015, Điều 320 khoản 8 quy định bên thế chấp không được bán, thay thế, trao đổi, tặng cho tài sản thế chấp, trừ trường hợp tại khoản 4 và khoản 5 Điều 321. Mặc định, chủ đất đang cắm sổ không được tự ý bán.
Nhưng khoản 5 Điều 321 mở cửa: bên thế chấp được bán nếu được bên nhận thế chấp đồng ý. Ngân hàng chính là bên nhận thế chấp — và họ thường đồng ý, vì bán được đất nghĩa là thu hồi được nợ.
Dù vậy, thửa đất vẫn phải thỏa **Điều 45 khoản 1 Luật Đất đai 2024: có Giấy chứng nhận; không tranh chấp; không bị kê biên; còn thời hạn sử dụng; và không bị áp dụng biện pháp khẩn cấp tạm thời**. Khoản 5 Điều 45 nói thêm: nếu đang ghi nợ hoặc chậm nghĩa vụ tài chính, phải hoàn thành trước khi chuyển nhượng — đây là lý do nhiều giao dịch treo ở phút chót vì chủ đất còn nợ thuế sử dụng đất.
Đất nông nghiệp đang thế chấp vẫn chuyển nhượng được, nhưng sang tên được chỉ khi có văn bản đồng ý của ngân hàng, hoặc đã tất toán – giải chấp – xóa đăng ký thế chấp. Mọi giấy tay, thỏa thuận miệng đều vô giá trị trước pháp luật. Muốn nắm toàn bộ khung pháp lý trước khi xuống tiền, đọc thêm **cẩm nang pháp lý đất nông nghiệp Tây Nguyên 2026**.
Ba phương án giải chấp sổ đỏ khi chuyển nhượng đất rẫy đang cắm ngân hàng
Phương án A – Chủ đất tự tất toán, giải chấp rồi mới công chứng
Chủ đất xoay tiền trả hết nợ, ngân hàng xóa đăng ký thế chấp, rồi hai bên mới công chứng và sang tên. Đây là cách sạch và an toàn nhất cho người mua, nhưng nhược điểm là chủ đất thường không đủ tiền tất toán. Chi phí gồm phí tất toán trước hạn (0,3%–5% số dư trả trước) và phí xác nhận dư nợ, giải chấp khoảng 100.000 – 500.000 đồng. Thời gian: khoảng 1 ngày tất toán cộng 1–3 ngày xóa thế chấp.
Phương án B – Chuyển nhượng có văn bản đồng ý của ngân hàng (ưu tiên số 1)
Ba bên ngồi lại: bạn, chủ đất, ngân hàng. Ngân hàng phát hành văn bản đồng ý cho chuyển nhượng, cam kết giải chấp khi nhận đủ tiền; tiền mua đi thẳng vào ngân hàng để tất toán, phần chênh lệch trả chủ đất.
Cách phổ biến nhất là giải ngân 3 bên hoặc ngân hàng giữ tiền (escrow): bạn nộp tiền vào tài khoản phong tỏa, ngân hàng tự trích trả nợ và giải chấp, bạn nhận sổ sạch. Ưu điểm: không cần chủ đất có tiền trước, dòng tiền đi thẳng ngân hàng nên bạn không lo chủ đất ôm tiền bỏ trốn. Thời gian 2–4 tuần — đây là phương án tôi khuyên dùng cho mọi nhà đầu tư F0. Chi tiết cách phong tỏa tài khoản và mẫu biên bản thỏa thuận, xem quy trình giao dịch 3 bên khi mua đất rẫy đang thế chấp.
Nếu bạn đủ điều kiện vay, còn một hướng khác: sang tên khoản vay — ngân hàng chuyển người vay từ chủ đất sang bạn thay vì bắt tất toán. Khi đó bạn không cần chuẩn bị đủ tiền mặt một lúc, nhưng phải chịu lãi và thẩm định lại hồ sơ vay.
Phương án C – Mua qua phát mại, đấu giá hoặc mua lại khoản nợ
Theo Nghị định 21/2021/NĐ-CP Điều 49, ngân hàng được tự xử lý tài sản bảo đảm, không cần ủy quyền hay đồng ý của chủ đất. Bạn có thể mua qua đấu giá phát mại, hoặc mua lại chính khoản nợ để thành bên nhận thế chấp mới. Giá thường thấp hơn thị trường 10%–30%, nhưng thủ tục phức tạp, thời gian 1–12 tháng, rủi ro tranh chấp cao. Chỉ nên đánh khi bạn đã có kinh nghiệm và có luật sư đồng hành.
Bảng so sánh ba phương án
| Tiêu chí | (A) Chủ đất tự giải chấp | (B) Ngân hàng đồng ý / giải ngân 3 bên | (C) Phát mại – đấu giá – mua nợ |
|---|---|---|---|
| Ai cần có tiền trước | Chủ đất | Không ai cần trước | Người mua |
| Thời gian thực tế | 3–7 ngày | 2–4 tuần | 1–12 tháng |
| Mức độ an toàn cho người mua | Rất cao | Cao | Thấp, nhiều biến số |
| Chi phí phát sinh | Phí tất toán + phí giải chấp | Phí tất toán + phí giữ tiền/giải ngân | Phí đấu giá, thuế, chi phí pháp lý |
| Rủi ro chính | Chủ đất không đủ tiền | Ngân hàng chậm xử lý hồ sơ | Tranh chấp, thứ tự ưu tiên thanh toán |
| Phù hợp với F0 | Có, nếu chủ đất đủ tiền | Có, ưu tiên số 1 | Không khuyến khích |
* Kéo hoặc vuốt ngang để xem trọn vẹn các cột trên màn hình điện thoại
Trình tự thủ tục 6 bước và thời gian thực tế
Bước 1 – Kiểm tra pháp lý (1–3 ngày). Yêu cầu chủ đất cung cấp bản sao sổ đỏ và tự đi kiểm tra tại Văn phòng đăng ký đất đai huyện: đang thế chấp ở ngân hàng nào, có bị kê biên hay phong tỏa không, có tranh chấp không, nghĩa vụ tài chính đã xong chưa. Đây cũng là lúc bạn **kiểm tra ranh giới đất rẫy tránh tranh chấp** với các thửa liền kề, vì đất rẫy Tây Nguyên hay bị lấn cà phê, lấn đường đi chung.
Bước 2 – Xin xác nhận dư nợ và văn bản đồng ý (1–5 ngày). Hai bên đến ngân hàng giữ sổ xin giấy xác nhận dư nợ (gốc, lãi, phí tất toán trước hạn) và văn bản đồng ý cho chuyển nhượng. Đây là bước quan trọng nhất — không có văn bản này thì không đi tiếp được.
Bước 3 – Công chứng hợp đồng (trong ngày). Hai bên ra văn phòng công chứng ký hợp đồng chuyển nhượng quyền sử dụng đất. Theo Luật Công chứng 2014, hợp đồng chuyển nhượng quyền sử dụng đất bắt buộc phải công chứng mới có hiệu lực. Hợp đồng cần ghi rõ điều khoản giải chấp và thời điểm thanh toán.
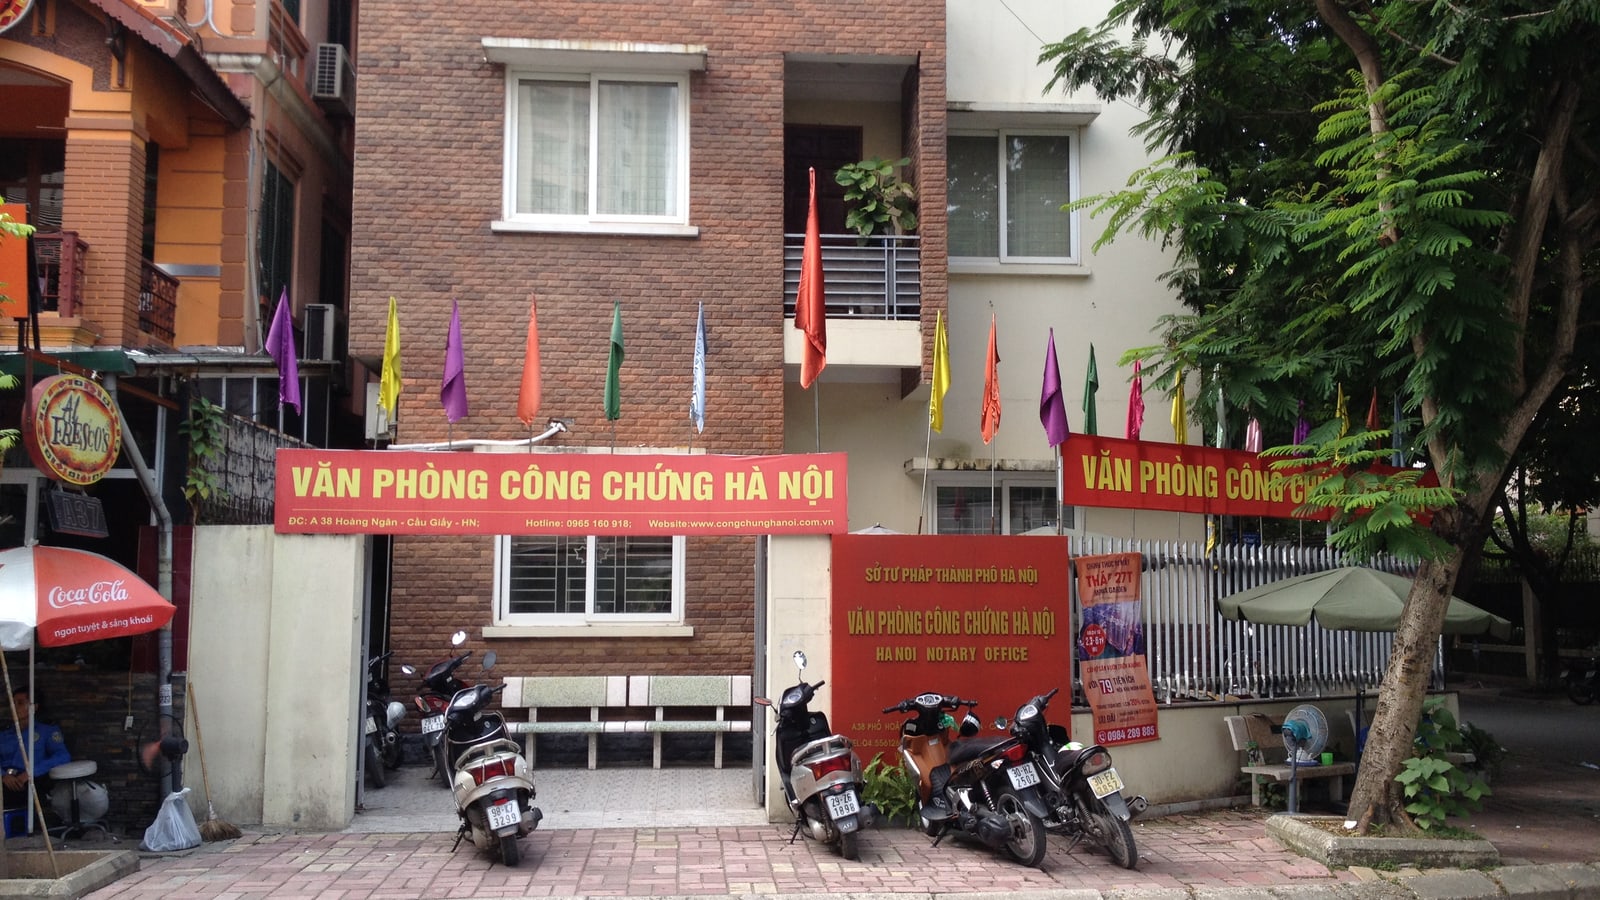
Văn phòng công chứng tiếp nhận hồ sơ công chứng hợp đồng chuyển nhượng quyền sử dụng đất nông nghiệp
Bước 4 – Nộp thuế và sang tên (tối đa 10 ngày làm việc). Nộp hồ sơ sang tên tại Văn phòng đăng ký đất đai. Theo Nghị định 101/2024/NĐ-CP Điều 22, thời hạn giải quyết là không quá 10 ngày làm việc. Bạn đóng thuế thu nhập cá nhân, lệ phí trước bạ và phí thẩm định ở bước này.
Bước 5 – Ngân hàng xóa đăng ký thế chấp (trong ngày, tối đa 3 ngày). Sau khi tất toán, ngân hàng ra văn bản xác nhận giải chấp và phối hợp xóa đăng ký. Theo Nghị định 99/2022/NĐ-CP Điều 20 và Điều 33, hồ sơ xóa gồm Phiếu yêu cầu (Mẫu 03a), sổ đỏ gốc và văn bản xác nhận giải chấp.
Bước 6 – Nhận sổ sạch và thanh toán phần còn lại. Nhận sổ đã xóa ghi chú thế chấp, đứng tên mình, rồi trả nốt phần tiền còn lại. Lưu ý: phải đăng ký biến động trong 30 ngày kể từ khi hợp đồng có hiệu lực (Điều 133 khoản 3 Luật Đất đai 2024). Trường hợp nhận quyền sử dụng đất do xử lý tài sản bảo đảm, thời hạn chỉ không quá 08 ngày làm việc.
Hồ sơ cần chuẩn bị cho từng bước
Bảng thời hạn thủ tục
| Bước | Thời hạn pháp định | Thực tế ở Tây Nguyên |
|---|---|---|
| Kiểm tra pháp lý | Không quy định | 1–3 ngày |
| Xin xác nhận dư nợ + văn bản đồng ý | Không quy định | 1–5 ngày |
| Công chứng hợp đồng | Trong ngày | Trong ngày |
| Sang tên, nộp thuế | Không quá 10 ngày làm việc | 7–15 ngày |
| Xóa đăng ký thế chấp | Trong ngày | 1–3 ngày |
| Đăng ký biến động | Trong 30 ngày | Do người mua chủ động |
| Nhận QSDĐ do xử lý tài sản bảo đảm | Không quá 08 ngày làm việc | 5–10 ngày |
* Kéo hoặc vuốt ngang để xem trọn vẹn các cột trên màn hình điện thoại
Chi phí, thuế, phí khi chuyển nhượng đất đang thế chấp
Các mức dưới đây là giá tham chiếu, có thể chênh lệch theo địa phương và từng ngân hàng. Bạn có thể tự bấm lại toàn bộ con số bằng **công cụ tính thuế phí sang tên**.
| Khoản phí | Mức tham chiếu | Bên thu | Căn cứ |
|---|---|---|---|
| Thuế thu nhập cá nhân | 2% giá chuyển nhượng | Nhà nước | Điều 17 Thông tư 92/2015 |
| Lệ phí trước bạ | 0,5% giá tính lệ phí | Nhà nước | Nghị định 10/2022/NĐ-CP |
| Phí công chứng | Theo biểu lũy tiến | Văn phòng công chứng | Thông tư 257/2016/TT-BTC |
| Phí thẩm định hồ sơ | 500.000 – 3.000.000 đồng | Nhà nước | HĐND tỉnh quyết định |
| Lệ phí đăng ký biến động | ~20.000 đồng/giấy | Nhà nước | Biểu phí đất đai |
| Phí tất toán trước hạn | 0,3% – 5% số dư trả trước | Ngân hàng | Thông tư 39/2016/TT-NHNN Điều 14 |
| Phí xác nhận dư nợ | 100.000 – 300.000 đồng | Ngân hàng | Thỏa thuận |
| Phí giải chấp | 100.000 – 500.000 đồng | Ngân hàng | Thỏa thuận |
* Kéo hoặc vuốt ngang để xem trọn vẹn các cột trên màn hình điện thoại
Biểu phí công chứng theo Thông tư 257/2016/TT-BTC:
Phí tất toán trước hạn mỗi ngân hàng một mức:
Nhớ hỏi con số cụ thể trước khi đàm phán giá mua.
Ví dụ tính thật: 1 ha giá 1,5 tỷ đồng, dư nợ 800 triệu đồng
Phía Nhà nước: thuế thu nhập cá nhân 2% × 1,5 tỷ đồng = 30 triệu đồng; lệ phí trước bạ 0,5% × 1,5 tỷ đồng = 7,5 triệu đồng; phí công chứng khoảng 1,3 triệu đồng; phí thẩm định khoảng 700.000 đồng; lệ phí biến động khoảng 20.000 đồng. Cộng lại khoảng 39,5 triệu đồng.
Phía ngân hàng: phí tất toán 1,5% × 800 triệu đồng = 12 triệu đồng; phí xác nhận dư nợ và giải chấp khoảng 300.000 đồng. Cộng lại khoảng 12,3 triệu đồng.
Tổng khoảng 52 triệu đồng, tương đương khoảng 3,5% giá trị giao dịch. Bạn nên đưa con số này vào **công cụ tính hoàn vốn** trước khi xuống tiền.
Bảy cạm bẫy khiến nhà đầu tư F0 mất tiền
1. Mua bán giấy tay không công chứng. Hợp đồng chuyển nhượng không công chứng là vô hiệu, không sang tên được. Nhiều giao dịch ở Tây Nguyên vẫn viết tay "cho nhanh", rồi khi chủ đất đổi ý hoặc qua đời, người mua mất trắng.
2. Dùng ủy quyền toàn quyền thay chuyển nhượng. Cách này không xóa được ghi chú thế chấp, và chủ đất có thể đơn phương chấm dứt ủy quyền bất cứ lúc nào.
3. Đặt cọc trước rồi mới xin giải chấp. Bạn đặt cọc 200 triệu, sau đó ngân hàng không đồng ý cho chuyển nhượng, hoặc chủ đất dùng tiền cọc vào việc khác và không tất toán được. Kết quả: mất cọc, không có đất.
4. Ngân hàng không đồng ý cho chuyển nhượng. Có trường hợp khoản vay đang bị theo dõi nợ xấu nên ngân hàng từ chối để giữ tài sản bảo đảm. Luôn xin văn bản đồng ý trước khi đặt cọc.
5. Thứ tự ưu tiên thanh toán và nhiều chủ nợ. Theo Nghị định 21/2021/NĐ-CP Điều 49, thứ tự ưu tiên xác định theo thứ tự đăng ký biện pháp bảo đảm. Nếu thửa đất thế chấp ở nhiều nơi, tiền bán có thể không đủ trả hết nợ và bạn không nhận được sổ sạch.
6. Đất bị phong tỏa, kê biên hoặc khẩn cấp tạm thời. Thửa đất bị kê biên hoặc bị áp dụng biện pháp khẩn cấp tạm thời không đủ điều kiện chuyển nhượng theo Điều 45 Luật Đất đai 2024. Rủi ro này chỉ lộ ra khi bạn tự đi kiểm tra tại Văn phòng đăng ký đất đai, hoặc rà trước bằng **công cụ soi quy hoạch**.
7. Tài sản chung vợ chồng và nghĩa vụ tài chính chưa xong. Đất là tài sản chung nhưng chỉ một người ký hợp đồng — giao dịch có thể bị vô hiệu. Đất chưa tách thửa, sổ chung nhiều hộ, hoặc còn nợ thuế sử dụng đất cũng chặn việc sang tên.
Đặc thù đất rẫy Tây Nguyên khi đang thế chấp
Đất trồng cà phê, sầu riêng và hồ tiêu thường có giá trị tài sản trên đất cao — cây lâu năm, hệ thống tưới, nhà kho, đường nội bộ. Ngân hàng định giá cả đất lẫn cây trồng, nên dư nợ có thể lớn hơn nhiều so với giá trị đất trống. Bạn cần biết rõ khoản vay được bảo đảm bằng đất hay bằng cả vườn cây, vì điều này ảnh hưởng tới việc giải chấp.
Với rẫy đã có cây cho thu hoạch, bạn nên tính luôn dòng tiền vào bài toán khi **mua đất rẫy cà phê có sẵn dòng tiền, đồng thời chuẩn bị chi phí kéo điện 3 pha vào rẫy nếu muốn đầu tư hệ thống tưới tự động. Nếu ở xa, tham khảo cách thuê người làm rẫy quản lý từ xa** để giữ vườn cây khỏe mạnh trong lúc hoàn tất thủ tục.
Nhiều thửa đất rẫy nằm trong sổ chung của hộ gia đình hoặc chưa tách thửa; khi đang thế chấp, ngân hàng chỉ cho tách thửa nếu phần đất còn lại vẫn đủ bảo đảm khoản vay. Theo Điều 176 Luật Đất đai 2024, mỗi cá nhân có hạn mức nhận chuyển nhượng đất nông nghiệp tùy loại đất và địa phương, nên nếu đã đứng tên nhiều thửa, bạn phải kiểm tra tổng diện tích còn được phép nhận để tránh hồ sơ bị trả về.
Trước khi chốt giá, đối chiếu với **bảng giá đất Lâm Đồng (Đắk Nông nay thuộc địa bàn Lâm Đồng) và bảng giá đất Đắk Lắk**. Đất đang thế chấp thường mềm hơn 5%–10% so với đất sạch, nhưng phần chênh đó nên để bù chi phí và rủi ro, không phải để "hời".
Câu hỏi thường gặp (FAQs)
Q:Đất nông nghiệp đang thế chấp có chuyển nhượng được không?▼
Q:Muốn bán đất đang thế chấp cần làm gì?▼
Q:Ngân hàng không đồng ý bán thì sao?▼
Q:Mua đất đang thế chấp có sang tên được không?▼
Q:Giải chấp mất bao lâu, chi phí bao nhiêu?▼
Q:Phí tất toán trước hạn bao nhiêu?▼
Q:Thủ tục gồm mấy bước?▼
Q:Cần lưu ý gì để tránh mất tiền?▼
Kết luận
Đất có sổ đỏ đang thế chấp không hề bị cấm mua. Thứ quyết định bạn mất tiền hay không là thứ tự các bước, không phải mảnh đất. Chọn phương án B với văn bản đồng ý của ngân hàng và giải ngân 3 bên, chuẩn bị khoảng 3,5% giá trị cho thuế phí, và dành 2–4 tuần cho toàn bộ thủ tục.
Nếu bạn đang tìm đất rẫy Tây Nguyên, xem các thửa đang bán tại chuyên mục đất cà phê và đất sầu riêng trên sàn để đối chiếu giá và pháp lý trước khi quyết định.
Tin liên quan đang bán
Đào Xuân Lợi
Người sáng lập nền tảngSáng lập Đầu Tư Đất Nông Nghiệp · Kết nối mua bán & Chia sẻ cơ hội đầu tư
Tôi xây dựng nền tảng Đầu Tư Đất Nông Nghiệp với mong muốn tạo ra một kênh kết nối minh bạch giữa người mua và chủ đất thật, loại bỏ tin ảo và giá mồi. Nền tảng tập trung đối chiếu pháp lý rõ ràng, chia sẻ kiến thức hữu ích và kết nối những cơ hội đầu tư đất nông nghiệp an toàn, bền vững cho cộng đồng.
Chuyên đề tiếp nối & Kiến thức liên quan
🏡 Cơ hội đầu tư & Đất rẫy kiểm chứng đang bán
Nguồn rẫy thực tế đã qua đối chiếu sổ sách, nguồn nước và thu nhập thực địa


Cần tư vấn xác thực vườn cây hoặc thẩm định giá đất?
Đội ngũ thổ địa kiểm chứng sổ sách, nguồn nước và thu nhập thực tế từng lô đất trước khi quý khách xuống tiền.