Vay thế chấp sổ đỏ đất nông nghiệp 2026: Hạn mức định giá, lãi suất & điều kiện
"Cẩm nang vay thế chấp sổ đỏ đất nông nghiệp CLN tại ngân hàng 2026: Tỷ lệ định giá 40–60% thị trường, lãi suất ưu đãi, hồ sơ phương án vay và các bẫy cần tránh."
Quy định vay thế chấp sổ đỏ đất nông nghiệp năm 2026 như thế nào?
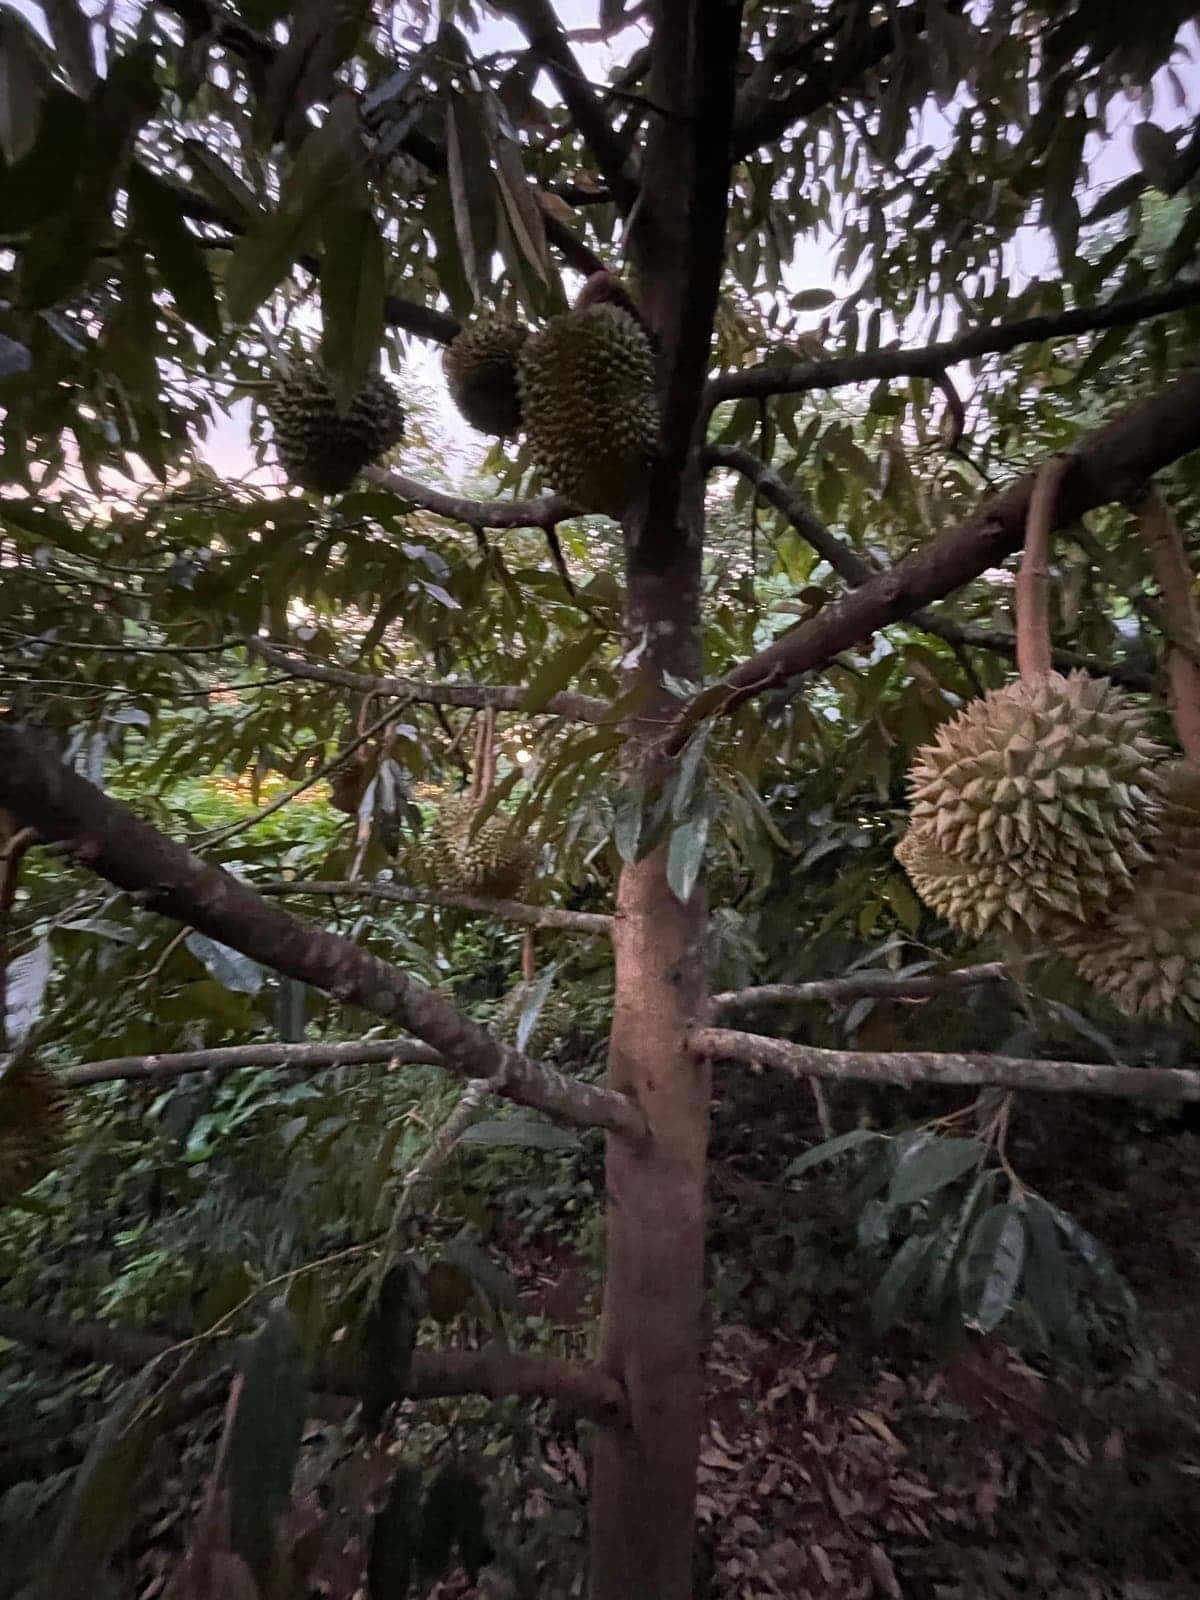
Vay thế chấp sổ đỏ đất nông nghiệp (đất trồng cây lâu năm CLN, đất trồng cây hàng năm HNK) năm 2026 là hình thức dùng quyền sử dụng đất hợp pháp làm tài sản bảo đảm để vay vốn phục vụ sản xuất kinh doanh nông nghiệp, cải tạo vườn cây hoặc mua thêm quỹ đất tại các ngân hàng thương mại (Agribank, BIDV, Vietcombank, LPBank...). Hạn mức giải ngân thực tế của các ngân hàng đối với đất nông nghiệp thường dao động từ 40% đến 60% giá trị tài sản định giá (thấp hơn so với đất ở thổ cư đạt 70–80%). Mức lãi suất cho vay nông nghiệp nông thôn theo chính sách hỗ trợ của Chính phủ hiện duy trì ở mức ưu đãi từ 6,5% đến 8,5%/năm trong 12–24 tháng đầu tiên.
Thị trường tài chính nông nghiệp Tây Nguyên đang đón nhận dòng vốn tín dụng rất lớn nhằm phục vụ mở rộng diện tích cà phê, sầu riêng và hồ tiêu xuất khẩu. Tuy nhiên, ngân hàng kiểm định hồ sơ đất nông nghiệp khắt khe hơn rất nhiều so với bất động sản đô thị: đất phải có đường đi hiển thị, không vướng quy hoạch bauxite, không tranh chấp ranh giới và người vay phải chứng minh được phương án sử dụng vốn rõ ràng.
Theo Nghị định 55/2015/NĐ-CP và Nghị định 116/2018/NĐ-CP của Chính phủ về chính sách tín dụng phục vụ phát triển nông nghiệp, nông thôn, các cá nhân và hộ gia đình đầu tư nông nghiệp ứng dụng công nghệ cao được tiếp cận nhiều gói vay hạn mức lớn với cơ chế thế chấp tài sản hình thành từ vốn vay.
Ngân hàng định giá đất nông nghiệp theo nguyên tắc nào?
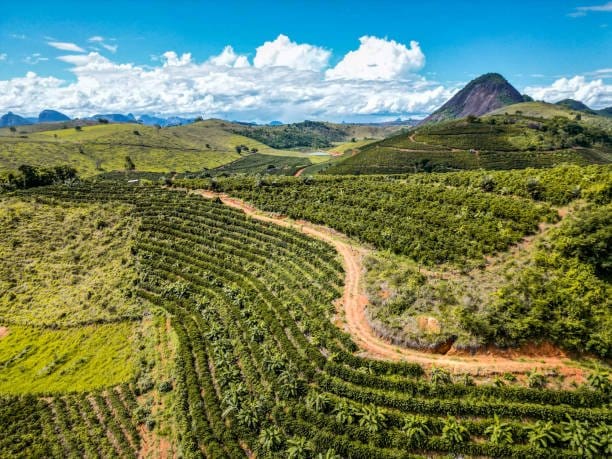
Vườn cà phê Robusta trên triền đồi thoai thoải Tây Nguyên
Khi nhận hồ sơ thế chấp, bộ phận thẩm định giá độc lập của ngân hàng sẽ tiến hành khảo sát thực địa dựa trên 4 yếu tố:
Ngân hàng thường kết hợp Bảng giá đất do UBND tỉnh ban hành và dữ liệu giao dịch thị trường thực tế tại địa phương trong bán kính 2km. Giá định giá của ngân hàng thường thận trọng hơn giá giao dịch thị trường tự do khoảng 15% đến 25% nhằm dự phòng rủi ro thanh lý.
Đây là điểm cộng cực lớn của đất rẫy Tây Nguyên. Khác với đất trống bỏ hoang, thửa đất có sẵn vườn sầu riêng từ năm thứ 6 trở đi hoặc rẫy cà phê, tiêu năng suất cao sẽ được ngân hàng tính thêm giá trị cây trồng (từ 300 đến 700 triệu/ha) vào tổng giá trị định giá tài sản thế chấp.
Thửa đất tiếp giáp đường nhựa hoặc đường bê tông liên thôn ô tô tải vào tận nơi sẽ được áp tỷ lệ định giá cao nhất (55%–60%). Thửa đất chỉ có đường đất mòn dân sinh hoặc đường đi chung sẽ bị áp tỷ lệ thận trọng (35%–45%) hoặc bị từ chối nhận thế chấp.
Bảng so sánh chính sách vay thế chấp đất nông nghiệp các ngân hàng 2026
Dưới đây là thông tin khảo sát thực tế tại các ngân hàng cho vay đất nông nghiệp phổ biến nhất tại Đắk Nông và Lâm Đồng:
| Ngân hàng | Tỷ lệ cho vay / Giá định giá | Lãi suất ưu đãi năm đầu | Thời hạn vay tối đa | Đặc điểm & Thế mạnh nổi bật |
|---|---|---|---|---|
| Agribank (Nông nghiệp & PTNT) | 50% – 65% | 6,5% – 7,5%/năm | 5 – 10 năm | Am hiểu đất rẫy địa phương nhất, mạng lưới phòng giao dịch tận xã |
| BIDV (Đầu tư & Phát triển) | 50% – 60% | 6,8% – 7,8%/năm | 7 – 15 năm | Giải ngân nhanh, định giá cao đối với vườn sầu riêng chuẩn xuất khẩu |
| LPBank (Bưu điện Liên Việt) | 45% – 55% | 7,5% – 8,8%/năm | 5 – 10 năm | Linh hoạt trong chứng minh thu nhập, hỗ trợ hộ kinh doanh cá thể |
| VietinBank / Vietcombank | 40% – 50% | 6,2% – 7,2%/năm | 5 – 20 năm | Lãi suất thấp nhất nhưng tiêu chí hồ sơ pháp lý và chứng minh thu nhập rất khắt khe |
* Kéo hoặc vuốt ngang để xem trọn vẹn các cột trên màn hình điện thoại
Lưu ý: Mức lãi suất và hạn mức trên mang tính chất tham khảo tại thời điểm hiện tại và có thể điều chỉnh tùy theo xếp hạng tín dụng cá nhân của khách hàng.
Hồ sơ và quy trình 4 bước vay thế chấp đất rẫy an toàn
Để rút ngắn thời gian thẩm định và giải ngân, bạn cần chuẩn bị đầy đủ bộ hồ sơ gồm:
Quy trình 4 bước giải ngân:
3 Bẫy rủi ro tài chính nhà đầu tư cần tránh khi dùng đòn bẩy mua đất rẫy
Đòn bẩy tài chính là con dao hai lưỡi. Đừng để áp lực lãi vay biến giấc mơ sở hữu nông trại thành gánh nặng:
FAQ — Câu hỏi thường gặp về vay thế chấp sổ đỏ đất nông nghiệp
Q:Đất nông nghiệp không có thổ cư có vay thế chấp được không?▼
Q:Hạn mức giải ngân đất nông nghiệp là bao nhiêu phần trăm?▼
Q:Vay thế chấp đất rẫy cần những giấy tờ gì?▼
Q:Lãi suất vay đất nông nghiệp hiện tại là bao nhiêu?▼
Q:Sổ đỏ cấp cho Hộ gia đình có vay thế chấp được không?▼
Q:Một héc-ta đất rẫy có thể vay được tối đa bao nhiêu tiền?▼
Kết luận: Sử dụng đòn bẩy thông minh — Kiểm soát an toàn dòng vốn
Vay thế chấp sổ đỏ đất nông nghiệp là công cụ tài chính đắc lực giúp bạn gia tăng quy mô quỹ đất và tăng tốc phát triển nông trại. Tuy nhiên, nguyên tắc vàng là: 'Chỉ vay khi dòng tiền ròng hàng năm từ vườn cây đủ trang trải ít nhất 150% nghĩa vụ trả nợ gốc và lãi'. Khi bạn kiểm soát được rủi ro dòng tiền và làm chủ quy trình thẩm định pháp lý, đòn bẩy ngân hàng sẽ trở thành đòn bẩy thực sự đưa sự nghiệp đầu tư nông nghiệp của bạn lên tầm cao mới.
Tham khảo thêm cẩm nang pháp lý đất nông nghiệp Tây Nguyên 2026 và khám phá danh mục đất rẫy sổ đỏ sạch tại Sàn Đầu Tư Đất Nông Nghiệp.
🏡 Cơ hội đầu tư đất rẫy cà phê đang bán
Đào Xuân Lợi
Người sáng lập nền tảngSáng lập Đầu Tư Đất Nông Nghiệp · Kết nối mua bán & Chia sẻ cơ hội đầu tư
Tôi xây dựng nền tảng Đầu Tư Đất Nông Nghiệp với mong muốn tạo ra một kênh kết nối minh bạch giữa người mua và chủ đất thật, loại bỏ tin ảo và giá mồi. Nền tảng tập trung đối chiếu pháp lý rõ ràng, chia sẻ kiến thức hữu ích và kết nối những cơ hội đầu tư đất nông nghiệp an toàn, bền vững cho cộng đồng.
Chuyên đề tiếp nối & Tin tức liên quan

🏡 Cơ hội đầu tư & Đất rẫy kiểm chứng đang bán
Nguồn rẫy thực tế đã qua đối chiếu sổ sách, nguồn nước và thu nhập thực địa


Cần tư vấn xác thực vườn cây hoặc thẩm định giá đất?
Đội ngũ thổ địa kiểm chứng sổ sách, nguồn nước và thu nhập thực tế từng lô đất trước khi quý khách xuống tiền.