
Lãi Suất Còn Tăng, Mua Đất Nông Nghiệp Lúc Này: Khôn Hay Dại?
"Lãi suất tăng không phải lý do để đứng ngoài — vay sai cách mới là vấn đề. Hai kịch bản, một công thức một dòng để quyết định có nên mua đất lúc này."
Lãi suất không phải kẻ thù — vay sai cách mới là kẻ thù
Nhiều người nghĩ đơn giản: lãi suất tăng thì đừng vay, đừng mua, đợi lãi giảm rồi tính. Nghe có lý. Nhưng bạn thử nghĩ kỹ: nếu cứ đợi, bạn đợi cái gì?
Đợi lãi suất giảm? Không ai biết khi nào giảm, giảm bao nhiêu. Trong lúc bạn đợi, hai thứ xảy ra: một là tiền của bạn nằm ngân hàng mất giá dần theo lạm phát; hai là miếng đất ngon — vị trí đẹp, vườn đang cho thu hoạch, sổ sách sạch — nó không đợi bạn. Người khác mua mất.
Vấn đề không phải là "lãi suất tăng có nên mua hay không". Vấn đề là: bạn mua cái gì, và bạn vay như thế nào.
Cùng một mức lãi suất, có người vay mua đất nông nghiệp rồi cười, có người vay xong khóc. Khác nhau ở một chỗ duy nhất: miếng đất đó có tự đẻ ra tiền hay không.
Bài toán thật: hai kịch bản, một công thức
Mình bóc cho bạn hai kịch bản cụ thể. Bạn tự đặt mình vào xem mình thuộc kịch bản nào.
Kịch bản 1: Mua vườn đang cho thu hoạch + vay — LỜI
Bạn mua 1ha vườn cà phê đang cho thu hoạch ở Đắk Lắk. Vườn có cây đang sai quả, mỗi năm cho thu nhập ròng tham khảo (sau khi trừ chi phí phân thuốc, nhân công) dao động khoảng 100 - 150 triệu/năm.
Bạn vay ngân hàng một phần để mua. Dựa theo mặt bằng lãi suất vay mua bất động sản nông nghiệp hiện hành (khoảng 9-11%/năm), mỗi năm bạn sẽ phải trả khoản tiền lãi tương ứng.
Nếu X lớn hơn Y, bạn thắng. Đơn giản vậy thôi.
Vườn tự trả lãi ngân hàng cho bạn. Thậm chí còn dư ra một khoản. Lãi suất có tăng thêm 1–2% nữa thì bạn vẫn thở được, vì dòng tiền từ vườn là thật, đều đặn mỗi năm. Bạn không phải bán đất trong lúc kẹt tiền. Bạn không bị ép giá.
Đây chính là điều mà mấy bài báo hay nói một cách chung chung là "ưu tiên bất động sản có dòng tiền" — nhưng họ không chỉ bạn cách tính. Giờ bạn có cách tính rồi đấy.
Kịch bản 2: Mua đất trống chờ tăng giá + vay — LỖ
Bạn mua 2ha đất trống ở vùng ven, chưa trồng gì, định để đó 3 năm chờ quy hoạch mở đường rồi bán. Bạn vay 70% giá trị đất.
Mỗi năm, đất không đẻ ra đồng nào, nhưng lãi vay thì vẫn chạy đều ở mức lãi thả nổi phải trả hàng năm. Ba năm ròng rã là một khoản chi phí tài chính cực lớn (chưa kể tiền thuế đất hàng năm, tiền rào đất, tiền đi lại chăm sóc).
Muốn hòa vốn, giá đất sau 3 năm phải tăng ít nhất bằng 3Y cộng mọi chi phí. Giá đất có tăng được chừng đó không? Không ai dám chắc. Mà nếu thị trường trầm lắng, bạn không bán được, lãi vẫn cứ chạy. Lúc đó bạn phải cắt lỗ — bán rẻ cho người khác.
Thấy khác nhau chưa? Cùng vay, cùng lãi suất tăng — một bên vườn trả lãi thay bạn, một bên bạn tự móc túi trả lãi.
| Tiêu chí | Kịch bản 1: Vườn có dòng tiền | Kịch bản 2: Đất trống chờ tăng giá |
|---|---|---|
| Thu nhập mỗi năm | Có, từ thu hoạch nông sản | Không có |
| Tiền lãi vay mỗi năm | Vườn tự gánh (X − Y > 0) | Bạn tự móc túi trả (3Y sau 3 năm) |
| Khi lãi suất tăng thêm 2% | Vẫn thở được nếu biên an toàn đủ lớn | Áp lực trả nợ tăng, dễ phải cắt lỗ |
| Rủi ro lớn nhất | Mất mùa một vụ | Thị trường trầm lắng, không bán được |
| Kết luận | Khôn — mua được | Dại — nên đợi |
* Kéo hoặc vuốt ngang để xem trọn vẹn các cột trên màn hình điện thoại
Muốn vay khôn hơn nữa, đọc thêm kinh nghiệm vay ngân hàng mua đất nông nghiệp và bảng lãi suất vay mua đất nông nghiệp 2026 trước khi nộp hồ sơ.
Công thức một dòng để quyết định
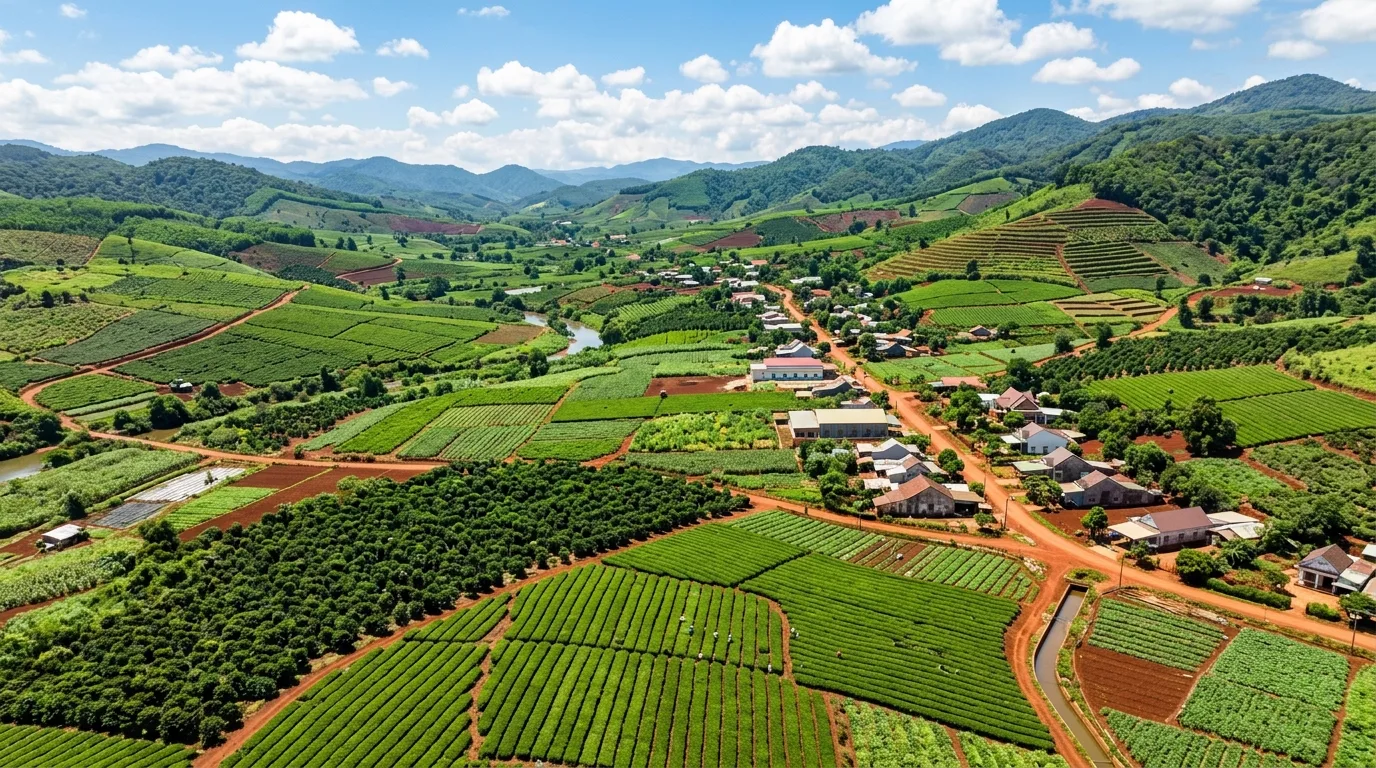
Vườn cà phê đang cho thu hoạch — nguồn dòng tiền trả lãi vay
Bạn không cần học tài chính. Chỉ cần nhớ một dòng:
Thu nhập ròng của vườn mỗi năm − Tiền lãi vay mỗi năm > 0 → mua được.
Nếu ra số dương, lãi suất tăng thêm một chút bạn vẫn chịu được. Nếu ra số âm hoặc gần bằng không, đừng vay — hoặc đợi, hoặc mua miếng nhỏ hơn, hoặc tăng vốn tự có lên.
Ba lưu ý khi áp dụng công thức này:
Một, thu nhập vườn phải tính thật, đừng tính theo lời người bán. Người bán nào cũng nói vườn mình "mỗi năm thu cả trăm triệu". Bạn phải tự kiểm chứng: hỏi mấy vụ gần nhất thu bao nhiêu, trừ chi phí phân thuốc công cán ra còn bao nhiêu — xem cách định giá đất rẫy theo thu nhập hàng năm để không bị hớ. Tốt nhất là xin xem sổ sách, hoặc hỏi hàng xóm xung quanh. Số liệu vườn thật mới ra quyết định đúng được.
Hai, lãi vay phải tính theo kịch bản xấu. Đừng tính lãi suất ưu đãi 12 tháng đầu rồi tưởng cả đời được vậy. Hãy tính với mức lãi suất thả nổi sau ưu đãi (thường rơi vào khoảng 10-12%/năm tùy ngân hàng), cộng thêm 1–2% dự phòng rủi ro biến động. Nếu công thức vẫn dương trong kịch bản xấu, bạn an toàn.
Ba, vốn tự có càng nhiều càng nhẹ đầu. Các chuyên gia khuyên vốn tự có tối thiểu 50% giá trị tài sản — mình thấy con số này hợp lý. Vay 50%, vườn gánh một nửa, bạn gánh một nửa, đêm ngủ ngon hơn nhiều so với vay 70–80%.
Khi nào thì nên ĐỢI thật?
Mình không xúi bạn mua bằng mọi giá. Có ba trường hợp bạn nên đợi, thành thật mà nói:
Thứ nhất, bạn chưa tìm được vườn có dòng tiền thật. Nếu chỉ thấy đất trống, đất chờ quy hoạch — mà bạn lại phải vay — thì đợi là khôn. Đừng để nỗi sợ "bỏ lỡ" đẩy bạn vào kịch bản 2.
Thứ hai, thu nhập hàng tháng của bạn không đủ gánh khoản vay nếu vườn mất mùa một năm. Nông nghiệp có rủi ro thời tiết, giá cả. Bạn phải có phương án dự phòng cho năm xấu nhất, không thì một vụ mất mùa là bạn kẹt cứng.
Thứ ba, bạn chưa hiểu rõ pháp lý. Đất nông nghiệp Tây Nguyên có nhiều loại: đất trồng cây lâu năm, đất rừng sản xuất, đất chưa có sổ... Mua nhầm loại không sang tên được thì lãi suất bao nhiêu cũng vô nghĩa.
Ngoài ba trường hợp trên, nếu bạn đã có vốn tự có kha khá, đã tìm được vườn đang cho thu hoạch với số liệu rõ ràng, và công thức một dòng ra số dương — thì việc bạn chần chừ chỉ vì "sợ lãi suất tăng" thực ra đang khiến bạn mất cơ hội. Vì người bán lúc này cũng đang cần tiền, giá còn thương lượng được. Đợi đến lúc lãi suất giảm, thị trường sôi lại, bạn sẽ phải mua đắt hơn và cạnh tranh với nhiều người hơn.
Tóm lại: khôn hay dại không nằm ở lãi suất
Lãi suất tăng không tự nó làm bạn lỗ. Cái làm bạn lỗ là vay tiền mua một miếng đất không đẻ ra tiền.
Bạn thuộc trường hợp nào, tự trả lời bằng công thức một dòng ở trên. Đừng để nỗi sợ mơ hồ quyết định thay bạn — hãy để con số quyết định.
Bạn đang tìm vườn cà phê, sầu riêng đang cho thu hoạch ở Tây Nguyên — loại vườn tự trả được lãi vay như bài viết này phân tích? Xem tin rao mới nhất tại mua bán đất vườn Tây Nguyên hoặc liên hệ mình để được tư vấn chọn vườn theo đúng khả năng tài chính của bạn. Đừng mua vì sợ bỏ lỡ — hãy mua vì con số đã rõ.
Câu hỏi thường gặp
Q:Lãi suất tăng có nên vay mua đất nông nghiệp?▼
Q:Vay mua đất nông nghiệp tối đa bao nhiêu phần trăm?▼
Q:Lãi suất thả nổi là gì, có đáng sợ không?▼
Q:Nên vay ngân hàng nào mua đất nông nghiệp?▼
Q:Đất chưa có sổ có vay được không?▼
Cơ hội đầu tư đất rẫy cà phê đang bán
Đất 5,5ha bằng phẳng view cao tại Tuy Đức
Rẫy cà phê robusta kinh doanh 2,7ha tại Đạ Tẻh 2
Cần nhận file Excel tính dòng tiền 1ha & danh bạ các lô rẫy đang thu hoạch?
Hỗ trợ kiểm tra trích lục ranh mốc GPS & quy hoạch bauxite miễn phí.
Đào Xuân Lợi
Người sáng lập nền tảngSáng lập Đầu Tư Đất Nông Nghiệp · Kết nối mua bán & Chia sẻ cơ hội đầu tư
Tôi xây dựng nền tảng Đầu Tư Đất Nông Nghiệp với mong muốn tạo ra một kênh kết nối minh bạch giữa người mua và chủ đất thật, loại bỏ tin ảo và giá mồi. Nền tảng tập trung đối chiếu pháp lý rõ ràng, chia sẻ kiến thức hữu ích và kết nối những cơ hội đầu tư đất nông nghiệp an toàn, bền vững cho cộng đồng.
Chuyên đề tiếp nối & Tin tức liên quan


Cơ hội đầu tư & Đất rẫy kiểm chứng đang bán
Nguồn rẫy thực tế đã qua đối chiếu sổ sách, nguồn nước và thu nhập thực địa
 5 ảnh
45 tỷ· 5,5 ha
Đất 5,5ha bằng phẳng view cao tại Tuy Đức
Tuy Đức, Lâm Đồng
 5 ảnh
2,7 tỷ· 2,7 ha
Rẫy cà phê robusta kinh doanh 2,7ha tại Đạ Tẻh 2
Đạ Tẻh 2 • Đạ Huoai, Lâm Đồng
 6 ảnh
1 tỷ· 3.500 m²
Rẫy 7 sào sầu riêng gần cầu gãy Nghĩa Tân
Nam Gia Nghĩa • Gia Nghĩa, Lâm Đồng
 Xác thực4 ảnh
11,5 tỷ· 5,7 ha
Đất 5,7ha quy hoạch thổ cư view suối gần QL14
Quảng Tín • Đắk R'Lấp, Lâm Đồng
Cần tư vấn xác thực vườn cây hoặc thẩm định giá đất?
Đội ngũ thổ địa kiểm chứng sổ sách, nguồn nước và thu nhập thực tế từng lô đất trước khi quý khách xuống tiền.